مقدمه
مدیریت امور مالیاتی یکی از بخشهای مهم اداره هر کسبوکار است که میتواند به طور مستقیم بر هزینهها، جریان نقدینگی، سودآوری و امنیت حقوقی شرکتها تأثیر بگذارد.
تنظیم اظهارنامههای مالیاتی، بررسی اسناد و مدارک، محاسبه مالیات، ارسال صورتحسابهای الکترونیکی، پیگیری پروندههای مالیاتی و پاسخگویی به درخواستهای سازمان امور مالیاتی، از جمله اقداماتی هستند که صاحبان کسبوکار باید متناسب با قوانین و مقررات انجام دهند.
بیتوجهی به این تکالیف ممکن است به ایجاد بدهی مالیاتی، جرایم قانونی، اختلاف با سازمان امور مالیاتی و افزایش هزینههای اداره کسبوکار منجر شود.
بسیاری از شرکتها، مؤسسات و صاحبان مشاغل برای مدیریت دقیقتر این امور از خدمات حسابداران، مشاوران مالیاتی، مؤسسات حسابداری یا شرکتهای ارائهدهنده خدمات مالیاتی استفاده میکنند.
با این حال، همکاری با یک متخصص یا مؤسسه مالیاتی بدون تعیین دقیق حدود مسئولیتها، نحوه پرداخت حقالزحمه، زمانبندی انجام کارها و شیوه رسیدگی به اختلافات میتواند زمینهساز مشکلات جدیدی شود.
در چنین شرایطی، قرارداد خدمات مالیاتی بهعنوان سندی برای مشخص کردن حقوق و تعهدات طرفین اهمیت پیدا میکند.
این قرارداد باید روشن کند که ارائهدهنده خدمات دقیقاً چه وظایفی دارد، کارفرما چه اطلاعات و مدارکی را باید در اختیار او قرار دهد، هزینه خدمات چگونه محاسبه میشود و در صورت بروز اشتباه یا تأخیر، مسئولیت هر طرف چگونه تعیین خواهد شد.
از نظر حقوقی، تنظیم این قرارداد باید با توجه به قواعد عمومی قراردادها، مقررات مالیاتی مرتبط و ماهیت واقعی خدمات مورد توافق انجام شود.
از نظر اقتصادی نیز قرارداد مناسب میتواند هزینههای قابل پیشبینیتری برای کسبوکار ایجاد کند و احتمال اختلافات پرهزینه را کاهش دهد.
در این مقاله از اتاق 24 مفهوم قرارداد خدمات مالیاتی، مبانی حقوقی، بندهای ضروری، تعهدات کارفرما و ارائهدهنده خدمات، نحوه تعیین حقالزحمه، مسئولیت ناشی از تخلف و نکات مهم پیش از امضای قرارداد بررسی میشود.
۱. قرارداد خدمات مالیاتی چیست؟
قرارداد خدمات مالیاتی توافقی میان یک شخص حقیقی یا حقوقی بهعنوان کارفرما و شخص یا مؤسسهای بهعنوان ارائهدهنده خدمات است که به موجب آن، ارائهدهنده متعهد میشود خدمات مالیاتی مشخصی را در برابر دریافت حقالزحمه یا با شرایط مالی مورد توافق انجام دهد.
این خدمات ممکن است به تنظیم اظهارنامه مالیاتی محدود باشد یا مجموعه گستردهتری از فعالیتها، مانند بررسی اسناد حسابداری، کنترل تکالیف مالیاتی، تهیه گزارشهای مالی، مشاوره درباره مالیات بر درآمد، پیگیری اعتراض به برگ تشخیص مالیات و انجام تکالیف مرتبط با سامانه مؤدیان را شامل شود.
برای مثال، یک شرکت تولیدی ممکن است برای تنظیم اظهارنامه مالیات عملکرد، بررسی اسناد هزینه، کنترل صورتحسابهای الکترونیکی و پیگیری پرونده مالیاتی خود با یک مؤسسه حسابداری قرارداد منعقد کند.
در مقابل، یک فروشگاه کوچک ممکن است صرفاً برای انجام تکالیف دورهای مالیاتی به خدمات محدودتری نیاز داشته باشد.
بنابراین، قرارداد خدمات مالیاتی عنوانی کلی است و محتوای آن باید متناسب با نیازهای واقعی کسبوکار تنظیم شود.
طرفین قرارداد خدمات مالیاتی چه کسانی هستند؟
طرفین این قرارداد معمولاً عبارتاند از:
الف) کارفرما یا دریافتکننده خدمات: شخص حقیقی، شرکت، مؤسسه یا کسبوکاری که انجام بخشی از امور مالیاتی خود را به شخص دیگری واگذار میکند.
ب) ارائهدهنده خدمات مالیاتی: شخص حقیقی یا حقوقی که در حدود صلاحیت قانونی و مفاد قرارداد، انجام خدمات مورد توافق را بر عهده میگیرد.
این شخص میتواند حسابدار، مشاور مالیاتی، مؤسسه حسابداری یا شرکت واجد شرایط ارائه خدمات مربوط باشد.
پیش از انعقاد قرارداد باید هویت، اختیار امضاکنندگان و صلاحیتهای لازم برای ارائه خدمات تخصصی بررسی شود.
اگر موضوع قرارداد شامل فعالیتهایی باشد که طبق مقررات خاص به مجوز، شرایط حرفهای یا نمایندگی معتبر نیاز دارند، صرف توافق خصوصی طرفین برای انجام آن فعالیتها کافی نیست.
تفاوت قرارداد خدمات مالیاتی با قرارداد حسابداری
قرارداد خدمات مالیاتی و قرارداد حسابداری با یکدیگر ارتباط دارند، اما لزوماً یکسان نیستند.
قرارداد حسابداری ممکن است شامل ثبت اسناد روزانه، تنظیم دفاتر، تهیه صورتهای مالی، کنترل حسابهای دریافتنی و پرداختنی و گزارشگیری مدیریتی باشد.
در مقابل، قرارداد خدمات مالیاتی بر انجام تکالیف مالیاتی، بررسی آثار مالیاتی معاملات، تنظیم و ارسال اظهارنامهها، کنترل صورتحسابها و پیگیری موضوعات مالیاتی تمرکز دارد.
البته ممکن است یک قرارداد هر دو گروه خدمات را پوشش دهد. در این صورت باید وظایف حسابداری و مالیاتی بهصورت جداگانه تعریف شوند تا مشخص باشد کدام فعالیتها در حقالزحمه پیشبینیشده قرار دارند.
تفاوت قرارداد مشاوره مالیاتی با قرارداد اجرای خدمات مالیاتی
در قرارداد مشاوره مالیاتی، ارائهدهنده معمولاً موظف است درباره یک مسئله مشخص، راهکارها و آثار مالیاتی تصمیمهای کسبوکار را بررسی کند و نظر کارشناسی ارائه دهد.
اما در قرارداد اجرای خدمات مالیاتی، ممکن است علاوه بر مشاوره، تهیه مدارک، تنظیم فرمها، ارسال اطلاعات، پیگیری پرونده یا انجام سایر اقدامات اجرایی نیز بر عهده ارائهدهنده قرار گیرد.
این تفاوت اهمیت زیادی دارد؛ زیرا ارائه توصیه کارشناسی بهتنهایی به معنای تعهد به ارسال اظهارنامه، حضور در جلسات رسیدگی یا پیگیری اعتراض مالیاتی نیست. هر یک از این وظایف باید در قرارداد تصریح شود.
۲. مبانی حقوقی قرارداد خدمات مالیاتی
قرارداد خدمات مالیاتی در حقوق ایران باید با توجه به قواعد عمومی قراردادها، قوانین مالیاتی و مقررات اختصاصی مرتبط با نوع خدمت بررسی شود.
ماده ۱۰ قانون مدنی و اصل آزادی قراردادها
بر اساس ماده ۱۰ قانون مدنی، قراردادهای خصوصی نسبت به کسانی که آنها را منعقد کردهاند، در صورتی که مخالف صریح قانون نباشند، نافذ هستند.
این ماده مبنای مهمی برای تنظیم قراردادهای خدمات مالیاتی است. طرفین میتوانند درباره موضوع خدمات، مدت قرارداد، حقالزحمه، نحوه پرداخت، شیوه تحویل اسناد و مسئولیتهای قراردادی توافق کنند؛ مشروط بر اینکه مفاد قرارداد با قوانین آمره و مقررات لازمالاجرا مغایرت نداشته باشد.
برای مثال، طرفین میتوانند توافق کنند که ارائهدهنده خدمات، اظهارنامه مالیاتی را بر اساس اطلاعات و اسناد تحویلی تهیه کند.
با این حال، نمیتوان صرفاً با درج یک بند در قرارداد، تکالیف قانونی مؤدی را در برابر سازمان امور مالیاتی بهطور کامل از بین برد.
مواد ۲۱۹ و ۲۲۰ قانون مدنی و الزام به اجرای تعهدات
ماده ۲۱۹ قانون مدنی بر لازمالاتباع بودن قراردادهای قانونی تأکید دارد؛ یعنی قرارداد منعقدشده، اصولاً برای طرفین لازمالاتباع است، مگر اینکه با رضایت طرفین اقاله یا به علت قانونی فسخ شود.
همچنین، ماده ۲۲۰ قانون مدنی مقرر میکند که قرارداد طرفین را نهفقط به اجرای تعهدات تصریحشده، بلکه به نتایجی که به موجب عرف، عادت یا قانون از قرارداد حاصل میشود نیز ملزم میکند.
اهمیت این مقررات در آن است که تعهدات طرفین نباید صرفاً به چند عبارت کلی مانند «انجام امور مالیاتی» محدود شود. موضوع قرارداد، عرف حرفهای، ماهیت خدمات و الزامات قانونی میتوانند در تشخیص دامنه تعهدات مؤثر باشند.
با وجود این، برای جلوگیری از اختلاف بهتر است خدمات مورد انتظار بهصورت صریح، جزئی و قابل ارزیابی نوشته شوند.
ماده ۲۲۱ قانون مدنی و مسئولیت ناشی از تخلف از تعهد
بر اساس ماده ۲۲۱ قانون مدنی، در صورت تخلف از تعهد، مسئولیت جبران خسارت در شرایط مقرر قانونی ممکن است ایجاد شود.
در قرارداد خدمات مالیاتی، اگر ارائهدهنده خدمات برخلاف تعهد صریح خود و بدون عذر موجه، اظهارنامه را در موعد توافقشده ارسال نکند و این تخلف موجب ورود خسارت قابل مطالبه به کارفرما شود، امکان بررسی مسئولیت قراردادی او وجود دارد.
البته صرف وقوع جریمه مالیاتی برای اثبات مسئولیت ارائهدهنده کافی نیست. باید مفاد قرارداد، علت وقوع تخلف، نقش هر یک از طرفین، رابطه میان تخلف و خسارت و شرایط قانونی مطالبه خسارت بررسی شود.
برای نمونه، اگر کارفرما مدارک ضروری را با تأخیر تحویل داده باشد یا اطلاعات نادرست ارائه کرده باشد، ارزیابی مسئولیت طرفین متفاوت خواهد بود.
ارتباط قرارداد با قوانین مالیاتی
قرارداد خدمات مالیاتی باید با مقررات مرتبط، از جمله قانون مالیاتهای مستقیم، قانون مالیات بر ارزش افزوده و قانون پایانههای فروشگاهی و سامانه مؤدیان، متناسب با موضوع فعالیت کارفرما تنظیم شود.
قانون پایانههای فروشگاهی و سامانه مؤدیان، در کنار سایر مقررات مالیاتی، تکالیفی درباره صورتحسابهای الکترونیکی و تبادل اطلاعات مالیاتی پیشبینی کرده است.
بنابراین، اگر خدمات مورد توافق شامل این حوزه باشد، قرارداد باید مسئولیت تهیه، ارسال، کنترل و پیگیری صورتحسابها و اطلاعات مربوط را مشخص کند.
همچنین، در صورت واگذاری پیگیری پرونده یا اعتراض مالیاتی، لازم است مهلتهای قانونی و حدود اختیار نماینده با دقت بررسی شوند.
مقررات مالیاتی ممکن است در طول زمان اصلاح شوند؛ به همین دلیل، در قراردادهای بلندمدت باید سازوکاری برای بررسی تغییرات قانونی و تعیین تکلیف خدمات جدید در نظر گرفته شود.
۳. بندهای ضروری در قرارداد خدمات مالیاتی
یکی از مهمترین عوامل اثربخشی قرارداد خدمات مالیاتی، درج بندهایی است که از یک سو حقوق کارفرما را حفظ کند و از سوی دیگر، تعهدات ارائهدهنده را روشن و قابل سنجش سازد.
مشخصات کامل طرفین قرارداد
در ابتدای قرارداد باید مشخصات طرفین درج شود. برای شخص حقیقی، نام و نام خانوادگی، شماره شناسایی مورد نیاز، نشانی و اطلاعات تماس و برای شخص حقوقی، نام شرکت، شناسه ملی، شماره ثبت، نشانی قانونی و مشخصات نماینده مجاز اهمیت دارد.
همچنین باید مشخص شود شخص امضاکننده از اختیار لازم برای انعقاد قرارداد برخوردار است. در قرارداد با شرکتها، بررسی سمت مدیرعامل یا نماینده و حدود اختیار او، متناسب با اسناد و مقررات مربوط، ضروری است.
اشتباه در شناسایی طرف قرارداد میتواند در زمان مطالبه حقالزحمه، پیگیری خسارت یا طرح دعوا مشکلاتی ایجاد کند.
موضوع قرارداد و شرح دقیق خدمات
موضوع قرارداد باید روشن، مشخص و متناسب با نیاز کارفرما باشد. عبارتهایی مانند «انجام کلیه امور مالیاتی» بهتنهایی ممکن است برای تعیین دقیق دامنه مسئولیتها کافی نباشند.
بهتر است خدمات مورد توافق بهصورت فهرستشده درج شوند؛ برای مثال:
-
بررسی اسناد حسابداری و مدارک مالی مرتبط با دوره مورد قرارداد؛
-
تهیه و تنظیم اظهارنامه مالیاتی در حدود اطلاعات و اسناد ارائهشده؛
-
بررسی تکالیف مالیات بر ارزش افزوده در صورت شمول؛
-
کنترل تکالیف مرتبط با صورتحسابهای الکترونیکی و سامانه مؤدیان؛
-
تهیه گزارشهای مالیاتی و ارائه توضیحات به کارفرما؛
-
پیگیری ابلاغیهها و مکاتبات مالیاتی در حدود قرارداد؛
-
تهیه پیشنویس اعتراض یا لایحه مالیاتی، در صورت توافق؛
-
حضور در جلسات رسیدگی یا مراجع مربوط، در صورت پیشبینی صریح و وجود اختیار و صلاحیت لازم.
همچنین باید خدمات خارج از قرارداد مشخص شوند. برای نمونه، انجام حسابرسی مستقل، تهیه دفاتر سنوات گذشته، رسیدگی به پروندههای مالیاتی قدیمی، تنظیم صورتهای مالی یا پیگیری دعاوی قضایی ممکن است به توافق و حقالزحمه جداگانه نیاز داشته باشد.
مدت قرارداد و دوره مالیاتی مورد پوشش
مدت قرارداد باید با تاریخ شروع و پایان مشخص شود. اگر خدمات به یک سال مالی یا یک دوره مالیاتی خاص مربوط است، بهتر است همان دوره بهصورت دقیق در قرارداد ذکر شود.
برای مثال، قرارداد میتواند از تاریخ معینی آغاز شود و تا پایان انجام خدمات مربوط به سال مالی مشخص ادامه یابد. اگر پیگیری اعتراض یا رسیدگی مالیاتی پس از پایان مدت قرارداد ادامه پیدا میکند، باید تعیین شود که این خدمات در قرارداد اولیه قرار دارند یا مستلزم تمدید و توافق جدید هستند.
نکته مهم این است که پایان مدت قرارداد لزوماً به معنای پایان همه تعهدات باقیمانده نیست.
تعهدات مربوط به تحویل اسناد، ارائه گزارش نهایی، تسویهحساب و محرمانگی ممکن است پس از خاتمه قرارداد نیز ادامه داشته باشند.
حقالزحمه و شیوه پرداخت
حقالزحمه یکی از مهمترین بندهای اقتصادی قرارداد خدمات مالیاتی است. مبلغ قرارداد باید متناسب با حجم اسناد، تعداد کارکنان، تعداد شعب، پیچیدگی فعالیت اقتصادی، تعداد پروندهها و میزان مسئولیت ارائهدهنده تعیین شود.
طرفین میتوانند حقالزحمه را به یکی از روشهای زیر تعیین کنند:
-
مبلغ ثابت ماهانه برای خدمات مستمر؛
-
مبلغ مشخص برای تنظیم هر اظهارنامه یا انجام هر خدمت؛
-
حقالزحمه مرحلهای بر اساس پیشرفت کار؛
-
مبلغ ثابت برای خدمات پایه بهعلاوه هزینه خدمات اضافی؛
-
ترکیبی از روشهای فوق، با شرح روشن نحوه محاسبه.
در قرارداد باید مبلغ، واحد پول، زمان پرداخت، پیشپرداخت احتمالی، اقساط، شرایط صدور صورتحساب و هزینههای جانبی مشخص شود.
همچنین باید تعیین شود که آیا مالیات و عوارض قانونی مرتبط با صورتحساب ارائهدهنده خدمات، در مبلغ اعلامشده لحاظ شده است یا جداگانه محاسبه میشود. نحوه اعمال مالیات و عوارض باید مطابق مقررات مربوط به همان خدمت و وضعیت ارائهدهنده باشد.
تعهدات کارفرما در تحویل اطلاعات و مدارک
ارائهدهنده خدمات مالیاتی برای انجام صحیح وظایف خود به اطلاعات و اسناد دقیق نیاز دارد. از این رو، قرارداد باید کارفرما را به تحویل بهموقع مدارک و ارائه اطلاعات صحیح متعهد کند.
این مدارک ممکن است شامل اسناد خرید و فروش، صورتحسابها، گردش حسابهای مرتبط، قراردادهای تجاری، اطلاعات حقوق و دستمزد، اسناد هزینه، اطلاعات داراییها و بدهیها، اظهارنامههای پیشین و ابلاغیههای مالیاتی باشد.
بهتر است در قرارداد، روش تحویل مدارک، مهلت ارائه، مسئول تأیید صحت اطلاعات و شیوه ثبت دریافت اسناد مشخص شود.
اگر مدارک ناقص باشند، ارائهدهنده باید بتواند موارد نقص را به کارفرما اعلام کند. در مقابل، کارفرما نیز باید فرصت و اطلاعات لازم را برای اصلاح نقصها در اختیار داشته باشد.
زمانبندی انجام خدمات و تحویل خروجیها
قرارداد باید زمان انجام هر خدمت و نحوه تحویل نتیجه را مشخص کند. برای مثال، تاریخ تحویل پیشنویس اظهارنامه، مهلت بررسی توسط کارفرما، زمان ارسال نهایی و موعد ارائه گزارش دورهای میتواند در یک جدول زمانی درج شود.
در تعیین این زمانها باید مهلتهای قانونی و زمان مورد نیاز برای بررسی اسناد در نظر گرفته شود.
همچنین بهتر است روشن شود که مسئولیت تأخیر ناشی از عدم ارائه مدارک یا عدم تأیید بهموقع کارفرما چگونه ارزیابی خواهد شد.
برای خدمات مستمر، گزارش ماهانه یا فصلی میتواند ابزار مناسبی برای کنترل عملکرد ارائهدهنده باشد.
محرمانگی اطلاعات مالی و تجاری
اطلاعات مالیاتی معمولاً شامل دادههای حساس کسبوکار، اطلاعات کارکنان، قراردادهای تجاری، درآمدها، هزینهها و وضعیت بدهیهای مالیاتی است. افشای غیرمجاز این اطلاعات ممکن است زیان مالی و اعتباری ایجاد کند.
به همین دلیل، قرارداد باید تعهد ارائهدهنده خدمات به حفظ محرمانگی اطلاعات را مشخص کند.
این تعهد میتواند شامل منع افشا به اشخاص غیرمجاز، محدود کردن دسترسی کارکنان به اطلاعات، نگهداری ایمن اسناد و تعیین روش بازگرداندن یا حذف نسخههای اطلاعات پس از پایان همکاری باشد.
البته تعهد محرمانگی نباید بهگونهای تنظیم شود که افشای الزامی اطلاعات در موارد مقرر قانونی یا پاسخگویی به مراجع صلاحیتدار را ناممکن سازد.
حدود اختیار و نمایندگی
اگر ارائهدهنده خدمات قرار است به نمایندگی از کارفرما مکاتبه کند، مدارک ارسال کند یا در جلسات رسیدگی حضور یابد، حدود اختیار او باید روشن باشد.
قرارداد خدمات مالیاتی بهخودیخود لزوماً جایگزین وکالتنامه، معرفینامه یا مجوزی نیست که برای اقدام مشخصی طبق مقررات لازم است.
بهتر است مشخص شود ارائهدهنده در چه مواردی مجاز به اقدام مستقل است و برای چه اقداماتی باید تأیید کتبی کارفرما را دریافت کند.
پذیرش بدهی مالیاتی، توافق درباره مبلغ مورد اختلاف، صرفنظر از اعتراض یا انجام تعهد مالی از جمله اقداماتی است که حدود اختیار آنها باید بهدقت بررسی شود.
مسئولیت ناشی از اشتباه، تأخیر یا ارائه اطلاعات نادرست
قرارداد باید نحوه برخورد با تخلف از تعهدات را مشخص کند. اگر ارائهدهنده در انجام وظیفهای که صریحاً بر عهده گرفته است مرتکب اشتباه شود، ممکن است با توجه به شرایط قانونی و اثبات رابطه سببیت، مسئول جبران خسارت شناخته شود.
از سوی دیگر، اگر کارفرما اسناد ناقص یا اطلاعات خلاف واقع ارائه کند، تکالیف خود را انجام ندهد یا بدون هماهنگی اقدام لازم را متوقف سازد، این موضوع میتواند در تعیین مسئولیت مؤثر باشد.
بنابراین، بهتر است در قرارداد مقرر شود که هر طرف مسئول آثار ناشی از تخلف قابل انتساب به خود است؛ البته با رعایت قوانین آمره و شرایط قانونی مطالبه خسارت.
فسخ، خاتمه و تسویهحساب
قرارداد باید شرایط پایان همکاری را مشخص کند. مواردی مانند توافق طرفین، نقض اساسی تعهدات، عدم پرداخت حقالزحمه، امتناع از تحویل مدارک یا ناتوانی مستمر در انجام خدمات میتواند با رعایت شرایط قانونی، مبنای پیشبینی حق خاتمه یا فسخ قرار گیرد.
بهتر است برای تخلفات قابل اصلاح، مهلتی برای رفع تخلف تعیین شود.
همچنین باید تکلیف حقالزحمه خدمات انجامشده، اسناد تحویلی، دسترسیهای سامانهای و گزارش نهایی مشخص شود.
فسخ قرارداد نباید بهگونهای انجام شود که تکالیف قانونی جاری کارفرما بدون امکان برنامهریزی برای ادامه کار باقی بماند.
حل اختلاف و مرجع رسیدگی
اختلافات مربوط به کیفیت خدمات، میزان حقالزحمه، مسئولیت ناشی از تأخیر یا تفسیر بندهای قرارداد ممکن است از طریق مذاکره، میانجیگری، داوری معتبر یا مراجعه به مرجع قضایی صالح پیگیری شوند.
اگر طرفین داوری را انتخاب میکنند، بهتر است موضوع اختلافات قابل ارجاع، روش انتخاب داور، مدت داوری و نحوه رسیدگی بهروشنی تنظیم شود.
همچنین باید میان اختلاف قراردادی کارفرما با ارائهدهنده خدمات و اختلاف مالیاتی مؤدی با سازمان امور مالیاتی تفاوت گذاشت.
توافق خصوصی طرفین درباره حل اختلاف، مسیرهای قانونی اعتراض مالیاتی را خودبهخود جایگزین نمیکند.
۴. تعهدات ارائهدهنده خدمات مالیاتی
تعهدات ارائهدهنده باید متناسب با نوع خدمات و سطح مسئولیتی که پذیرفته است تعیین شود. مهمترین موارد عبارتاند از:
انجام خدمات با دقت حرفهای
ارائهدهنده باید خدمات موضوع قرارداد را با رعایت مقررات مرتبط، دقت متعارف حرفهای و در حدود صلاحیت و تخصص خود انجام دهد.
این تعهد شامل بررسی مدارک دریافتی، اعلام نقصهای مؤثر و خودداری از تنظیم اطلاعاتی است که مبنای قابل اتکایی ندارند.
رعایت مهلتهای قراردادی و قانونی
اگر تنظیم یا ارسال اظهارنامه یا انجام تکلیفی مشخص در قرارداد بر عهده ارائهدهنده قرار گرفته باشد، باید اقدامات لازم را در مهلت توافقشده و با توجه به موعد قانونی انجام دهد.
در عین حال، لازم است کارفرما بهموقع مدارک لازم را تحویل دهد و تأییدهای ضروری را ارائه کند.
قرارداد باید سازوکار اطلاعرسانی فوری درباره خطر از دست رفتن مهلت قانونی را مشخص کند.
گزارشدهی و اطلاعرسانی
ارائهدهنده باید در حدود قرارداد، وضعیت انجام خدمات، مدارک ناقص، مهلتهای مهم، ابلاغیههای دریافتشده و مشکلات مؤثر بر نتیجه کار را به کارفرما اطلاع دهد.
گزارشدهی منظم موجب میشود مدیران شرکت بتوانند برای پرداختهای مالیاتی، تأمین نقدینگی و تصمیمهای مالی برنامهریزی کنند.
حفظ اسناد و رعایت محرمانگی
ارائهدهنده باید اسناد را در حدود توافق و مقررات مرتبط نگهداری کند و از دسترسی یا افشای غیرمجاز جلوگیری کند. همچنین باید مشخص باشد که نسخههای اصلی اسناد نزد چه کسی باقی میمانند و در پایان همکاری چگونه تحویل داده میشوند.
خودداری از تضمین نتیجه خارج از اختیار
ارائهدهنده خدمات میتواند متعهد به انجام دقیق وظایف خود شود، اما نباید بدون مبنای قانونی نتیجهای را تضمین کند که تصمیمگیری درباره آن در اختیار سازمان امور مالیاتی یا مرجع رسیدگی است.
برای مثال، تضمین قطعی پذیرش تمام هزینههای اعلامشده یا تضمین صفر شدن مالیات، صرفاً با درج این عبارت در قرارداد، نتیجهای قابل اتکا ایجاد نمیکند.
مسئولیت حرفهای باید بر کیفیت اقدامات و تعهدات مشخص متمرکز باشد، نه وعده نتیجهای که خارج از اختیار ارائهدهنده است.
۵. تعهدات کارفرما در قرارداد خدمات مالیاتی
کارفرما نیز در برابر ارائهدهنده خدمات تعهداتی دارد که اجرای صحیح قرارداد به آنها وابسته است.
ارائه اطلاعات کامل و صحیح
کارفرما باید اطلاعات و اسناد لازم را بهصورت کامل و در مهلت مقرر ارائه کند.
کتمان درآمد، ارائه اسناد غیرواقعی یا حذف اطلاعات مؤثر میتواند پیامدهای مالیاتی و حقوقی داشته باشد.
ارائهدهنده نیز باید در صورت مشاهده تناقض یا نقص مهم، موضوع را در حدود وظایف خود به کارفرما اعلام کند.
پرداخت بهموقع حقالزحمه
پرداخت حقالزحمه مطابق برنامه قرارداد، تعهد اصلی مالی کارفرماست. در صورت تأخیر، آثار قراردادی آن باید بر اساس مفاد معتبر قرارداد و قوانین مربوط تعیین شود.
بهتر است پرداختها به مراحل مشخص کار مرتبط شوند؛ برای مثال، بخشی در شروع همکاری، بخشی پس از تحویل پیشنویس و بخش نهایی پس از تحویل خروجیهای مورد توافق پرداخت شود.
بررسی و تأیید خروجیها
اگر تأیید نهایی اظهارنامه یا گزارش مالیاتی به کارفرما سپرده شده است، او باید مدارک و خروجیها را در مهلت تعیینشده بررسی کند و ایرادات یا اصلاحات مورد نظر را اعلام کند.
تأیید کارفرما جایگزین بررسی حرفهای ارائهدهنده نمیشود و نباید بهعنوان مجوزی برای درج اطلاعات نادرست تلقی شود.
انجام تکالیفی که به ارائهدهنده واگذار نشدهاند
واگذاری بخشی از خدمات مالیاتی به مشاور یا مؤسسه، لزوماً تمام وظایف قانونی مؤدی را از بین نمیبرد. کارفرما باید بداند کدام تکالیف بر عهده خودش باقی مانده است؛ از جمله پرداخت مالیات، تأمین منابع مالی، ارائه اطلاعات صحیح و انجام اقداماتی که صریحاً به ارائهدهنده واگذار نشدهاند.
در قرارداد بهتر است این مسئولیتها بهصورت روشن تفکیک شوند تا هیچ تکلیف مهمی میان طرفین بلاتکلیف نماند.
۶. مسئولیت جرایم مالیاتی در قرارداد چگونه تعیین میشود؟
یکی از مهمترین پرسشهای اقتصادی و حقوقی در این قرارداد آن است که اگر به علت اشتباه، تأخیر یا نقص اطلاعات جریمه مالیاتی ایجاد شود، چه کسی مسئول پرداخت یا جبران آن است.
پاسخ این پرسش به علت وقوع جریمه، مقررات مربوط، مفاد قرارداد و نقش هر طرف بستگی دارد.
آیا میتوان مسئولیت تمام جرایم مالیاتی را به مشاور منتقل کرد؟
در برابر سازمان امور مالیاتی، مسئولیت مؤدی تابع قوانین و مقررات مالیاتی است. قرارداد خصوصی میان مؤدی و مشاور، بهتنهایی موجب نمیشود که سازمان امور مالیاتی مکلف باشد به جای مؤدی، تمام مطالبات یا جرایم را از مشاور دریافت کند.
بااینحال، در رابطه قراردادی میان طرفین، اگر ارائهدهنده تعهد مشخصی را نقض کند و شرایط قانونی مسئولیت و جبران خسارت وجود داشته باشد، امکان مطالبه خسارت از او قابل بررسی است.
برای مثال، اگر ارسال اظهارنامه در مهلت قانونی صریحاً بر عهده ارائهدهنده باشد و او بدون دلیل موجه از انجام آن خودداری کند، موضوع میتواند مبنای بررسی مسئولیت قراردادی قرار گیرد.
در مقابل، اگر تأخیر به علت تحویل دیرهنگام مدارک از سوی کارفرما باشد، مسئولیت باید با توجه به شواهد و مفاد قرارداد ارزیابی شود.
اهمیت مستندسازی تخلف و خسارت
برای جلوگیری از اختلاف، طرفین باید مکاتبات، رسیدهای تحویل اسناد، پیامهای مربوط به اعلام نقص مدارک، تأییدهای کارفرما و گزارشهای انجام کار را نگهداری کنند.
اگر اختلافی ایجاد شود، این مدارک میتوانند در تشخیص وظایف توافقشده، زمان انجام تعهدات و علت بروز خسارت مؤثر باشند.
تعیین وجه التزام در قرارداد
طرفین میتوانند در حدود قوانین مربوط، برای برخی تخلفات قراردادی وجه التزام تعیین کنند.
ماده ۲۳۰ قانون مدنی در خصوص وجه التزام قراردادی اهمیت دارد؛ اما درج هر مبلغی بدون توجه به نوع تخلف، نحوه محاسبه و ارتباط آن با تعهد مورد نظر، لزوماً بهترین راهکار نیست.
در قرارداد خدمات مالیاتی باید روشن باشد که وجه التزام برای کدام تخلف، با چه شرایطی و چگونه محاسبه میشود.
همچنین باید از خلط وجه التزام قراردادی با جرایم مالیاتی مقرر در قانون خودداری کرد؛ این دو ماهیت و مبنای متفاوتی دارند.
۷. آثار اقتصادی قرارداد خدمات مالیاتی برای کسبوکار
قرارداد خدمات مالیاتی تنها سندی حقوقی برای تعیین وظایف نیست؛ بلکه ابزاری برای مدیریت هزینهها و کاهش ریسک اقتصادی کسبوکار نیز محسوب میشود.
پیشبینیپذیر شدن هزینهها
وقتی مبلغ خدمات، زمان پرداخت و هزینه فعالیتهای اضافی مشخص باشد، شرکت میتواند هزینههای مالیاتی و حسابداری خود را در بودجه سالانه لحاظ کند.
در مقابل، قرارداد مبهم ممکن است موجب مطالبه هزینههای پیشبینینشده برای خدماتی مانند تهیه اسناد سنوات قبل، حضور در جلسات اضافی یا تنظیم لوایح جدید شود.
کاهش ریسک جرایم و هزینههای ناشی از تأخیر
انجام منظم تکالیف مالیاتی و کنترل موعدها میتواند احتمال برخی جرایم و هزینههای قابل پیشگیری را کاهش دهد. با این حال، هیچ قرارداد خدماتی بهتنهایی تضمینکننده حذف تمام جرایم یا کاهش قطعی مالیات نیست.
بهبود مدیریت نقدینگی
گزارشهای مالیاتی دقیقتر به مدیران کمک میکند زمان احتمالی پرداخت مالیات و نیازهای نقدینگی را بهتر پیشبینی کنند. این موضوع برای کسبوکارهایی که با محدودیت سرمایه در گردش مواجهاند، اهمیت ویژهای دارد.
مقایسه هزینه استخدام نیروی داخلی با برونسپاری
برخی شرکتها میان استخدام حسابدار یا کارشناس مالیاتی تماموقت و برونسپاری خدمات تصمیمگیری میکنند.
مقایسه اقتصادی باید علاوه بر حقوق و مزایا، هزینه آموزش، نرمافزار، نظارت، بیمههای قانونی مرتبط و میزان تخصص مورد نیاز را نیز در نظر بگیرد.
در مقابل، برونسپاری نیز ممکن است هزینههای اضافی برای خدمات خارج از قرارداد ایجاد کند. بنابراین، انتخاب مناسب به اندازه شرکت، حجم معاملات، پیچیدگی پروندهها و میزان نیاز به حضور مستمر نیروی متخصص بستگی دارد.
جلوگیری از هزینههای پنهان
برای کاهش اختلافات مالی، بهتر است در قرارداد فهرستی از خدمات مشمول حقالزحمه و خدمات خارج از قرارداد درج شود.
همچنین، هر تغییر مهم در حجم کار یا موضوع خدمات باید با توافق روشن درباره هزینه و زمان انجام آن همراه باشد.
۸. نکات مهم پیش از امضای قرارداد خدمات مالیاتی
پیش از امضای قرارداد، کارفرما باید چند موضوع اساسی را بررسی کند:
۱. صلاحیت ارائهدهنده: سوابق کاری، تخصص و مجوزهای لازم برای خدمات مورد توافق بررسی شود.
۲. شفافیت موضوع قرارداد: بهجای عبارتهای کلی، فهرست خدمات و خروجیهای مورد انتظار درج شود.
۳. تعیین مسئول هر تکلیف: مشخص شود چه کسی مسئول تهیه مدارک، ارسال اظهارنامه، کنترل ابلاغیهها و پیگیری مهلتهاست.
۴. تعیین حقالزحمه و هزینههای اضافی: مبلغ قرارداد، شرایط پرداخت و نحوه محاسبه خدمات خارج از قرارداد روشن باشد.
۵. پیشبینی محرمانگی و امنیت اطلاعات: نحوه نگهداری اسناد و دسترسی به سامانههای مالیاتی تعیین شود.
۶. تعیین حدود نمایندگی: برای اقدامات نیازمند اختیار یا مجوز خاص، مدارک لازم بهصورت جداگانه تهیه شود.
۷. پیشبینی شرایط خاتمه همکاری: تحویل اسناد، تسویهحساب و ادامه تکالیف قانونی پس از پایان قرارداد تعیین تکلیف شود.
۸. توجه به تغییرات قوانین: در قراردادهای بلندمدت، نحوه برخورد با تغییر مقررات و افزایش حجم خدمات مشخص شود.
۹. نگهداری مستندات: نسخه قرارداد، پیوستها، مکاتبات و رسیدهای تحویل مدارک نزد طرفین حفظ شود.
۱۰. بررسی امکان مطالبه خسارت: شرایط احراز تخلف، رابطه آن با خسارت و شیوه حل اختلاف با دقت تنظیم شود.
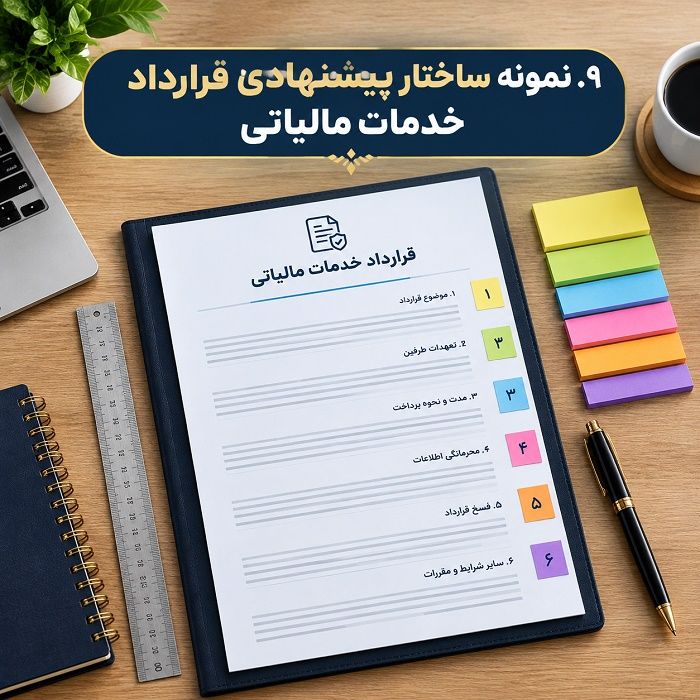
۹. نمونه ساختار پیشنهادی قرارداد خدمات مالیاتی
برای تنظیم یک قرارداد کاربردی، میتوان از ساختار زیر استفاده کرد. این ساختار صرفاً چارچوبی عمومی است و باید متناسب با نوع فعالیت و مقررات مربوط تکمیل شود.
-
ماده اول: مشخصات طرفین
-
ماده دوم: موضوع و دامنه خدمات مالیاتی
-
ماده سوم: مدت قرارداد و دوره مالیاتی
-
ماده چهارم: تعهدات ارائهدهنده خدمات
-
ماده پنجم: تعهدات کارفرما
-
ماده ششم: حقالزحمه و نحوه پرداخت
-
ماده هفتم: زمانبندی و نحوه تحویل خدمات
-
ماده هشتم: محرمانگی و حفاظت از اطلاعات
-
ماده نهم: حدود اختیار و نمایندگی
-
ماده دهم: مسئولیت ناشی از تخلف و شرایط جبران خسارت
-
ماده یازدهم: تغییر موضوع قرارداد و خدمات اضافی
-
ماده دوازدهم: فسخ، خاتمه و تسویهحساب
-
ماده سیزدهم: شیوه حل اختلاف
-
ماده چهاردهم: تعداد نسخهها، پیوستها و امضای طرفین
پیوست قرارداد نیز میتواند شامل جدول خدمات، فهرست مدارک مورد نیاز، تقویم انجام کار، مبلغ هر خدمت و نام اشخاص مسئول در هر طرف باشد.
استفاده از این ساختار جایگزین بررسی حقوقی قرارداد نهایی نیست. بهویژه در پروندههای دارای بدهی قابل توجه، اختلاف مالیاتی سنوات گذشته یا خدماتی که مستلزم نمایندگی در مراجع خاص هستند، بررسی قرارداد توسط متخصص حقوقی یا مالیاتی میتواند از بروز اختلافات پرهزینه جلوگیری کند.
۱۰. منابع قانونی و مراجع معتبر برای بررسی قرارداد
برای تنظیم یا ارزیابی قرارداد خدمات مالیاتی، مراجعه به متن قوانین و مقررات رسمی اهمیت دارد. مهمترین منابع مرتبط عبارتاند از:
-
قانون مدنی، مواد ۱۰، ۲۱۹، ۲۲۰، ۲۲۱ و ۲۳۰: برای بررسی اعتبار قرارداد، الزام به اجرای تعهدات و برخی آثار تخلف قراردادی.
-
قانون مالیاتهای مستقیم: برای بررسی تکالیف مالیاتی، اظهارنامهها، جرایم و راهکارهای اعتراض به تشخیص مالیات.
-
قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰: برای تعیین تکالیف مرتبط با مالیات بر ارزش افزوده در موارد مشمول.
-
قانون پایانههای فروشگاهی و سامانه مؤدیان و اصلاحات آن: برای بررسی الزامات مربوط به صورتحسابهای الکترونیکی و سامانه مؤدیان.
متن قوانین و اصلاحات را میتوان از پایگاههای معتبر انتشار قوانین، از جمله پایگاه ملی اطلاعرسانی قوانین و مقررات کشور و پایگاه رسمی سازمان امور مالیاتی کشور بررسی کرد.
در استفاده از منابع اینترنتی باید به تاریخ تصویب، اصلاحات بعدی و اعتبار متن منتشرشده توجه داشت؛ زیرا مقررات مالیاتی ممکن است در طول زمان تغییر کنند.
نتیجهگیری
قرارداد خدمات مالیاتی توافقی مهم برای تنظیم رابطه میان کسبوکار و شخص یا مؤسسهای است که انجام بخشی از امور مالیاتی را بر عهده میگیرد.
اهمیت این قرارداد فقط به تعیین مبلغ حقالزحمه محدود نمیشود؛ بلکه باید دامنه خدمات، مهلتها، مسئولیتها، حدود اختیار، محرمانگی اطلاعات، شرایط خاتمه همکاری و شیوه حل اختلاف را نیز پوشش دهد.
از نظر حقوقی، اعتبار و آثار قرارداد تابع قواعد عمومی قراردادها و مقررات خاص مربوط به هر خدمت است.
از نظر اقتصادی، قرارداد دقیق میتواند به پیشبینی هزینهها، برنامهریزی نقدینگی، کاهش اختلافات و مدیریت بهتر ریسکهای مالیاتی کمک کند.
در عین حال، واگذاری خدمات مالیاتی به شخص یا مؤسسه دیگر به این معنا نیست که تمام تکالیف قانونی مؤدی از بین میرود یا همه جرایم احتمالی بهطور خودکار بر عهده ارائهدهنده قرار میگیرد.
مسئولیت هر طرف باید بر اساس قانون، مفاد قرارداد، علت وقوع تخلف و مدارک موجود بررسی شود.
در نهایت، بهترین قرارداد خدمات مالیاتی قراردادی است که متناسب با اندازه و نوع فعالیت اقتصادی تنظیم شده باشد، وظایف طرفین را بدون ابهام مشخص کند و برای تغییرات احتمالی، تأخیرها و اختلافات نیز راهکار قابل اجرا داشته باشد.
بررسی تخصصی قرارداد پیش از امضا توسط یک وکیل با مشاور حقوقی، بهویژه در همکاریهای بلندمدت یا پروندههای مالیاتی پیچیده، میتواند از بسیاری از هزینهها و اختلافات آینده جلوگیری کند.