مقدمه
در دنیای معاصر، میکروچیپها یا نیمهرساناها از یک قطعه الکترونیکی ساده به «نفت جدید» و محرک اصلی اقتصاد قرن بیست و یکم تبدیل شدهاند.
اگر در سده نوزدهم زغالسنگ و در سده بیستم نفت خام تعیینکننده توازن قدرت جهانی بود، امروز توان محاسباتی (Computational Power) است که جایگاه کشورها را در سلسلهمراتب قدرت اقتصادی و سیاسی مشخص میکند.
میکروچیپها امروزه در قلب هر فناوری پیشرفتهای قرار دارند؛ از گوشیهای هوشمند و خودروهای برقی گرفته تا سیستمهای پیچیده هدایت موشکی و سرورهای غولپیکر هوش مصنوعی که آینده تمدن بشری را رقم میزنند.
اهمیت استراتژیک این صنعت زمانی برای جهانیان آشکار شد که پاندمی کرونا زنجیرههای تأمین بینالمللی را مختل کرد و کمبود تراشه باعث توقف خطوط تولید خودروسازی در سراسر جهان و ضررهای میلیارد دلاری گشت.
این بحران نشان داد که اقتصاد جهانی تا چه حد به یک زنجیره تأمین بسیار متمرکز و آسیبپذیر وابسته است.
در حال حاضر، بخش بزرگی از تولید پیشرفتهترین تراشههای جهان (زیر ۵ نانومتر) تنها در انحصار شرکت TSMC تایوان است؛ موضوعی که این جزیره کوچک را به حساسترین نقطه ژئوپلیتیک جهان تبدیل کرده است.
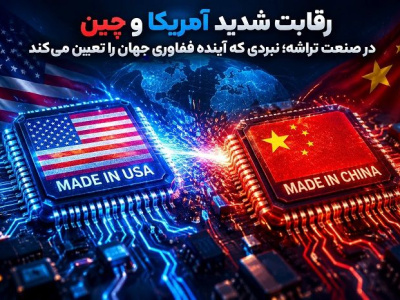
علاوه بر جنبههای تجاری، رقابت بر سر نیمهرساناها به میدان نبرد اصلی در «جنگ سرد تکنولوژیک» میان ایالات متحده و چین بدل شده است.
تصویب قوانینی مانند CHIPS Act در آمریکا و سرمایهگذاریهای صد میلیارد دلاری چین برای خودکفایی، نشاندهنده این واقعیت است که دسترسی به تراشههای پیشرفته دیگر تنها یک مسئله اقتصادی نیست، بلکه یک رکن اساسی در امنیت ملی محسوب میشود.
از دیدگاه منابع معتبری همچون «کریس میلر» در کتاب جنگ تراشهها، هر کس که بر طراحی و تولید میکروچیپها مسلط باشد، بر آینده نوآوریهای نظامی و اقتصادی نیز مسلط خواهد بود.
بنابراین، درک نقش میکروچیپها، کلید درک تغییرات ساختاری در اقتصاد بینالملل و بازتعریف دیپلماسی جهانی در دهه جاری است.
نقش میکروچیپها به عنوان زیربنای صنایع حیاتی
این بخش یعنی نقش میکروچیپها به عنوان زیربنای صنایع حیاتی، نشاندهنده این واقعیت است که اقتصاد مدرن بدون این قطعات عملاً فلج خواهد شد. نیمهرساناها دیگر تنها در کامپیوترها نیستند؛ آنها «کالای واسطهای» ضروری برای تقریباً تمام بخشهای تولیدی محسوب میشوند.
۱. صنعت خودرو: تحول از مکانیک به الکترونیک
صنعت خودرو شاید ملموسترین مثال برای درک وابستگی صنایع به میکروچیپها باشد. یک خودروی مدرن بنزینی به طور متوسط دارای ۱۰۰۰ تا ۱۵۰۰ تراشه است، در حالی که این رقم در خودروهای الکتریکی (EV) به بیش از ۳۰۰۰ تراشه میرسد.
1- مدیریت انرژی و پیشرانه: در خودروهای برقی، تراشههای با ولتاژ بالا (Power Semiconductors) وظیفه مدیریت باتری و تبدیل جریان را بر عهده دارند. بدون این تراشهها، دستیابی به برد حرکتی بالا و شارژ سریع غیرممکن است.
2- سیستمهای کمکراننده (ADAS): تراشههای پیشرفته پردازشی برای تحلیل دادههای رادار، لایدار یا لیدار و دوربینها جهت ترمز اضطراری، حفظ حرکت بین خطوط و رانندگی خودکار استفاده میشوند.
3- تجربه کاربری: نمایشگرهای لمسی، سیستمهای ناوبری و اتصال به شبکه (V2X) همگی متکی به پردازندههای گرافیکی و ارتباطی هستند.
بحران عرضه در سالهای ۲۰۲۱ و ۲۰۲۲ نشان داد که حتی نبود یک تراشه ارزانقیمت ۱۰ سنتی مربوط به تنظیم صندلی، میتواند تولید یک خودروی ۵۰ هزار دلاری را به طور کامل متوقف کند.
۲. هوش مصنوعی و دیتاسنترها: سوخت موتورهای محاسباتی
انقلاب جاری در حوزه هوش مصنوعی (AI) که با مدلهای زبانی بزرگ (LLM) شناخته میشود، کاملاً مدیون نسل جدیدی از میکروچیپها به نام پردازندههای گرافیکی (GPU) و شتابدهندههای هوش مصنوعی است.
1- آموزش مدلهای سنگین: شرکتهایی مانند NVIDIA با معماریهایی همچون H100 و Blackwell، تنها تأمینکنندگان زیرساخت لازم برای آموزش مدلهایی مثل GPT-4 هستند. این تراشهها قدرت محاسباتی لازم برای پردازش تریلیونها پارامتر را فراهم میکنند.
2- اقتصاد ابری (Cloud Economy): غولهایی نظیر آمازون (AWS)، مایکروسافت (Azure) و گوگل برای ارائه خدمات ابری به میلیونها کسبوکار، به میلیونها تراشه سرور متکی هستند. در واقع، زیرساخت فیزیکی اینترنت، تودهای عظیم از میکروچیپهاست که در دیتاسنترها انباشته شدهاند.
۳. مخابرات و اینترنت اشیاء (IoT)
توسعه شبکه 5G و در آینده 6G، بدون تراشههای فرکانس رادیویی (RF) غیرممکن است.
1- اتصال فراگیر: میکروچیپها اجازه میدهند میلیاردها دستگاه (از یخچالهای هوشمند تا سنسورهای کشاورزی دقیق) به شبکه متصل شوند. این "اثر شبکهای" بهرهوری اقتصادی را در بخشهای سنتی مانند کشاورزی و تدارکات (Logistics) به شدت افزایش میدهد.
2- گوشیهای هوشمند: پیشرفتهترین تراشههای دنیا (با لیتوگرافی ۳ و ۵ نانومتری) ابتدا در گوشیهای پرچمدار عرضه میشوند. این دستگاهها امروزه ابزار اصلی تراکنشهای مالی، مدیریت هویت و کسبوکارهای دیجیتال در سراسر جهان هستند.
۴. صنایع نظامی و امنیت استراتژیک
امنیت ملی هر کشور اکنون به "برتری سیلیکونی" گره خورده است. نیمهرساناها در این حوزه نقشی حیاتی و غیرقابل جایگزین دارند:
1- تسلیحات نقطهزن: موشکهای کروز و پهپادهای شناسایی برای هدایت و ناوبری دقیق به تراشههای مقاوم در برابر حرارت و پارازیت (Hardened Chips) نیاز دارند.
2- جنگ الکترونیک: رادارهای آرایهفازی فعال (AESA) و سیستمهای رمزنگاری دادهها، همگی بر پایه نیمهرساناهای پیشرفته بنا شدهاند. تفاوت در سرعت پردازش یک تراشه میتواند به معنای پیروزی یا شکست در یک نبرد هوایی باشد.
۵. زیرساختهای انرژی و بهداشت
1- انرژیهای تجدیدپذیر: اینورترهای خورشیدی و توربینهای بادی برای تبدیل و تزریق برق به شبکه ملی، به نیمهرساناهای قدرت نیاز دارند. مدیریت "شبکههای هوشمند برق" (Smart Grids) نیز بدون تراشههای تحلیل داده ممکن نیست.
2- تجهیزات پزشکی: دستگاههای MRI، سیتی اسکن و ابزارهای جراحی رباتیک، دقت خود را مدیون پردازش آنی دادهها توسط میکروچیپها هستند.
در مجموع صنایع حیاتی دیگر به صورت ایزوله عمل نمیکنند؛ همه آنها در یک نقطه به نام «زنجیره تأمین نیمهرسانا» به هم میرسند.
وابستگی صنایع سنگین (مانند فولاد و پتروشیمی که اکنون با سنسورهای هوشمند اداره میشوند) و صنایع سبک به این قطعات، باعث شده است که هرگونه اختلال در تولید تراشه، به سرعت به یک بحران اقتصادی جهانی تبدیل شود.
به همین دلیل است که امروزه، ظرفیت تولید میکروچیپ به عنوان یکی از شاخصهای اصلی تولید ناخالص داخلی (GDP) و قدرت ملی در نظر گرفته میشود.

زنجیره تأمین جهانی و نقاط انباشت
زنجیره تأمین نیمهرساناها احتمالاً پیچیدهترین زنجیره تأمین در تاریخ صنعت بشر است.
تولید یک میکروچیپ واحد ممکن است مستلزم عبور از مرزهای ملی بیش از ۷۰ بار و مشارکت هزاران تأمینکننده در سراسر جهان باشد. اما نکته بحرانی اینجاست که این زنجیره برخلاف سایر صنایع، دارای «نقاط انباشت» یا گلوگاههایی (Chokepoints) است که در انحصار مطلق چند کشور یا شرکت خاص قرار دارند.
۱. گلوگاه تجهیزات ساخت: انحصار مطلق ASML
در ابتدای زنجیره، تولید تراشههای پیشرفته (مانند تراشههای ۳ و ۵ نانومتری) بدون دستگاههای EUV (لیتوگرافی با اشعه ماوراء بنفش فرین) غیرممکن است.
این دستگاههای عظیم و فوقپیشرفته که بیش از ۲۰۰ میلیون دلار قیمت دارند، تنها توسط یک شرکت در جهان تولید میشوند: شرکت هلندی ASML.
این شرکت به تنهایی تعیین میکند که کدام کشور یا شرکت میتواند وارد باشگاه سازندگان تراشههای نسل بعد شود.
از آنجایی که بخش بزرگی از قطعات این دستگاهها منشأ آمریکایی دارد، ایالات متحده از این نقطه انباشت به عنوان ابزاری برای محدود کردن توانمندیهای تکنولوژیک چین استفاده میکند.
۲. گلوگاه ساخت و تولید: نقش حیاتی TSMC
پس از طراحی، نوبت به ساخت فیزیکی تراشه میرسد. در این مرحله، جهان با یک وابستگی خطرناک به جزیره تایوان روبروست.
شرکت TSMC (شرکت ساخت نیمهرسانای تایوان) به تنهایی بیش از ۹۰ درصد از پیشرفتهترین تراشههای دنیا را تولید میکند. این تمرکز جغرافیایی به دو دلیل یک نقطه انباشت استراتژیک محسوب میشود:
1- تخصص غیرقابل جایگزین: دانشی که در فرآیندهای شیمیایی و فیزیکی تولید در TSMC انباشته شده، با صرف میلیاردها دلار سرمایه به راحتی قابل کپیبرداری نیست.
2- موقعیت ژئوپلیتیک: قرار گرفتن این کارخانهها در منطقهای که با تهدیدات نظامی روبروست، باعث شده تا تحلیلگران از آن به عنوان «سپر سیلیکونی» یاد کنند؛ چرا که از کار افتادن این کارخانهها به معنای توقف فوری بخش بزرگی از اقتصاد جهانی است.
۳. گلوگاه طراحی و نرمافزار (EDA)
پیش از اینکه تراشهای ساخته شود، باید با استفاده از نرمافزارهای بسیار پیچیدهای به نام EDA (اتوماسیون طراحی الکترونیک) طراحی شود.
بازار این نرمافزارها تقریباً در انحصار سه شرکت آمریکایی (Cadence, Synopsys, Mentor) است.
بدون دسترسی به این ابزارهای نرمافزاری، حتی اگر کشوری بهترین کارخانهها را داشته باشد، قادر به طراحی نقشههای پیچیده برای تراشههای مدرن نخواهد بود. این یکی دیگر از نقاط فشار اصلی آمریکا بر صنعت تکنولوژی چین است.
۴. گلوگاه مواد اولیه و بستهبندی
اگرچه سیلیکون فراوان است، اما مواد تخصصی دیگری مانند «گازهای نجیب» (مانند نئون که اوکراین تأمینکننده بزرگ آن بود) یا «ویفرهای سیلیکونی با خلوص بالا» (که ژاپن در آن پیشتاز است) وجود دارند که در صورت اختلال، کل زنجیره را متوقف میکنند.
همچنین مرحله نهایی یعنی ATP (مونتاژ، تست و بستهبندی) که عمدتاً در کشورهای آسیای جنوب شرقی مانند مالزی و ویتنام متمرکز است، در دوران کرونا به یک گلوگاه جدی تبدیل شد.
۵. پیامدهای اقتصادی این ساختار
این تمرکز شدید باعث شده است که زنجیره تأمین نیمهرساناها برخلاف اصل «بهینهسازی هزینه»، اکنون بر اساس اصل «تابآوری و امنیت» بازتعریف شود.
هزینهی ساخت یک کارخانه پیشرفته (Fab) امروزه به بیش از ۲۰ میلیارد دلار رسیده است. این یعنی تنها تعداد انگشتشماری از بازیگران (Intel, Samsung, TSMC) توان مالی و تکنولوژیک برای ماندن در این رقابت را دارند، که خود به خود باعث تنگتر شدن گلوگاهها میشود.
در نهایت زنجیره تأمین میکروچیپها نه یک شبکه توزیعشده، بلکه یک «ساعتشنی» است که در میانه آن، چند شرکت محدود (مانند ASML و TSMC) عبور کل جریان اقتصاد دیجیتال را کنترل میکنند.
هرگونه لرزش در این نقاط انباشت، اعم از حوادث طبیعی، تنشهای نظامی یا تحریمهای سیاسی، مستقیماً به معنای فلج شدن صنایع خودروسازی، موبایل و زیرساختهای هوش مصنوعی در سطح جهان خواهد بود.
ژئوپلیتیک تراشهها: جنگ سرد جدید
بخش ژئوپلیتیک نیمهرساناها، قلب تپنده رقابت قدرتهای بزرگ در قرن حاضر است. امروزه عباراتی نظیر «ملیگرایی تراشه» (Chip Nationalism) به ادبیات سیاسی اضافه شده است، زیرا دولتها دریافتهاند که بدون تسلط بر زنجیره تأمین میکروچیپ، نه امنیت ملی پایدار خواهد بود و نه برتری اقتصادی.
۱. تراشه به مثابه سلاح: استراتژی مهار ایالات متحده
ایالات متحده به عنوان مهد طراحی نیمهرساناها، در سالهای اخیر از سلطه خود بر مالکیت معنوی (IP) و نرمافزارهای طراحی (EDA) به عنوان یک ابزار فشار سیاسی استفاده کرده است.
هدف اصلی این استراتژی، کند کردن پیشرفتهای نظامی و هوش مصنوعی چین است.
1- محدودیتهای صادراتی (اکتبر ۲۰۲۲ و ۲۰۲۳): وزارت بازرگانی آمریکا محدودیتهای بیسابقهای را اعمال کرد که نه تنها فروش پیشرفتهترین تراشههای هوش مصنوعی (مانند سری H100 انویدیا) به چین را ممنوع میکند، بلکه فروش تجهیزات ساخت تراشه را نیز محدود کرده است.
2- قانون تراشه و علم (CHIPS Act): واشنگتن با تخصیص بودجهای بالغ بر ۵۲ میلیارد دلار، به دنبال «بازگرداندن تولید» به داخل خاک آمریکا است تا وابستگی خود را به آسیای شرقی کاهش دهد.
۲. تلاش چین برای خودکفایی: راهپیمایی طولانی در سیلیکون
چین، بزرگترین مصرفکننده نیمهرسانا در جهان، سالانه بیش از نفت خام برای واردات تراشه هزینه میکند. برای پکن، این وابستگی یک «تهدید موجودیتی» است.
1- سرمایهگذاری عظیم: چین از طریق «صندوق بزرگ» (Big Fund) دهها میلیارد دلار در شرکتهایی مانند SMIC (بزرگترین سازنده تراشه چین) سرمایهگذاری کرده است تا به تکنولوژیهای زیر ۷ نانومتر دست یابد.
2- تمرکز بر تراشههای بالغ (Legacy Chips): در حالی که غرب بر تراشههای فوقپیشرفته متمرکز است، چین در حال تسلط بر بازار تراشههای نسل قدیمیتر (۲۸ نانومتر و بالاتر) است که در لوازم خانگی، خودروها و تجهیزات صنعتی کاربرد حیاتی دارند. این موضوع میتواند در آینده به چین قدرت اهرم فشار جدیدی بدهد.
۳. تایوان: جزیرهای در مرکز طوفان
تایوان و شرکت TSMC نقطه ثقل این جنگ سرد هستند. از دیدگاه ژئوپلیتیک، تایوان دارای یک «سپر سیلیکونی» است؛ به این معنا که اهمیت حیاتی کارخانههای آن برای اقتصاد چین و آمریکا، تهاجم نظامی را به گزینهای با هزینه جهانی غیرقابل تحمل تبدیل میکند.
با این حال، تمرکز ۹۰ درصد تولید تراشههای پیشرفته در جزیرهای که موضوع مناقشه ارضی است، بزرگترین ریسک سیستمیک برای اقتصاد جهانی محسوب میشود.
۴. ائتلافهای جدید: کلوپ Chip 4
آمریکا به دنبال تشکیل ائتلافی موسوم به Chip 4 (شامل آمریکا، ژاپن، کره جنوبی و تایوان) است. هدف این ائتلاف، ایجاد یک زنجیره تأمین «دوستانه» است که چین را از دسترسی به تکنولوژیهای کلیدی محروم کند.
1- نقش ژاپن و هلند: این دو کشور به دلیل انحصار در مواد شیمیایی حساس و دستگاههای لیتوگرافی (ASML)، متحدان استراتژیک آمریکا در این محاصره تکنولوژیک هستند.
۵. پیامدهای این رقابت برای سرنوشت اقتصاد جهانی
این جنگ سرد جدید، پارادایم «جهانیسازی» را به چالش کشیده است:
1- دوقطبی شدن تکنولوژی: احتمال ایجاد دو اکوسیستم کاملاً مجزای تکنولوژیک در جهان (یکی بر پایه استانداردهای غربی و دیگری شرقی) قوت گرفته است.
2- افزایش هزینهها: ملیگرایی تراشه باعث میشود کارخانهها نه در جایی که ارزانتر است، بلکه در جایی که امنتر است ساخته شوند. این موضوع در بلندمدت منجر به افزایش قیمت تمامشده محصولات الکترونیکی برای مصرفکننده نهایی خواهد شد.
3- مسابقه تسلیحاتی AI: از آنجا که هوش مصنوعی نیازمند قدرت محاسباتی عظیم است، هر کشوری که در دسترسی به تراشهها محدود شود، در رقابت الگوریتمی و نظامی سده جدید بازنده خواهد بود.
به طور کلی جنگ سرد جدید بر سر تراشهها، برخلاف جنگ سرد قرن بیستم که بر سر کلاهکهای هستهای بود، بر سر «تعداد ترانزیستورها روی یک تکه سیلیکون» است.
این رقابت نه تنها ساختار تجارت بینالملل را تغییر میدهد، بلکه مرزهای حاکمیت ملی را تا داخل آزمایشگاههای طراحی ریزپردازنده گسترش داده است.
در این نبرد، پیروز کسی نیست که بیشترین سرباز را دارد، بلکه کسی است که پیچیدهترین زنجیره تأمین را کنترل میکند.

اثرات اقتصادی و تورمی
اثرات اقتصادی میکروچیپها فراتر از بخش فناوری است و به طور مستقیم بر شاخصهای کلان اقتصادی مانند تورم، نرخ رشد تولید ناخالص داخلی (GDP) و تراز تجاری کشورها تأثیر میگذارد.
تحلیل این بخش نشان میدهد که چگونه اختلال در تولید یک قطعه میلیمتری میتواند موجهای سهمگینی در بازارهای جهانی ایجاد کند.
۱. تراشه به عنوان محرک تورم
در سالهای اخیر، پدیدهای به نام «تورم تراشه» یا Chipflation به ادبیات اقتصادی وارد شد. این موضوع نشان داد که نوسان در قیمت و عرضه نیمهرساناها، اثر فزایندهای بر قیمت نهایی محصولات مصرفی دارد.
1- اثر مستقیم بر کالاهای نهایی: وقتی قیمت میکروچیپها به دلیل کمبود یا افزایش هزینههای تولید بالا میرود، صنایع وابسته مانند خودروسازی و لوازم خانگی برای حفظ حاشیه سود خود، قیمتها را به مصرفکننده نهایی منتقل میکنند.
طبق گزارشهای تحلیلی (مانند گزارشهای Goldman Sachs)، کمبود تراشه در دوران پس از پاندمی، یکی از عوامل اصلی رشد تورم در کشورهای توسعهیافته بود، چرا که قیمت خودروهای صفر و دستدوم به طور مستقیم تحت تأثیر کمبود عرضه قرار گرفت.
2- هزینههای لجستیک و انبارداری: عدم اطمینان از زنجیره تأمین باعث شده است که شرکتها از مدل اقتصادی «تولید بهموقع» (Just-in-Time) به سمت مدل «انبارداری احتیاطی» (Just-in-Case) حرکت کنند.
این تغییر رویکرد، هزینههای انبارداری و سرمایه در گردش را افزایش داده که در نهایت منجر به افزایش قیمتها میشود.
۲. هزینههای نجومی سرمایهگذاری
صنعت نیمهرسانا یکی از سرمایهبرترین صنایع جهان است. این موضوع یک مانع بزرگ برای ورود رقبای جدید و عاملی برای تثبیت قیمتهای بالاست.
1- هزینه ساخت کارخانههای پیشرفته (Fabs): ساخت یک واحد تولیدی پیشرفته برای تراشههای ۳ نانومتری اکنون بیش از ۲۰ میلیارد دلار هزینه دارد. این رقم از بودجه سالانه بسیاری از کشورهای کوچک بیشتر است.
2- هزینه تحقیق و توسعه (R&D): برای ماندن در لبه تکنولوژی، شرکتهایی مانند اینتل یا سامسونگ باید سالانه ۲۰ تا ۳۰ درصد از درآمد خود را صرف تحقیق و توسعه کنند.
این هزینههای ثابت بسیار بالا باعث میشود که قیمت نهایی محصول در برابر نوسانات تقاضا بسیار حساس باشد.
۳. تأثیر بر تولید ناخالص داخلی (GDP)
نیمهرساناها به عنوان یک «ضریبافزاینده» (Multiplier) در اقتصاد عمل میکنند. هر دلاری که در صنعت تراشه سرمایهگذاری میشود، ارزش افزوده چندین برابری در صنایع پاییندستی ایجاد میکند.
1- اقتصاد دیجیتال: بر اساس گزارشهای مجمع جهانی اقتصاد، سهم اقتصاد دیجیتال از GDP جهانی در حال نزدیک شدن به ۱۵ تا ۲۰ درصد است. از آنجایی که زیربنای اقتصاد دیجیتال، تراشهها هستند، هرگونه اختلال در این حوزه به طور مستقیم نرخ رشد جهانی را کاهش میدهد.
2- تغییر تراز تجاری: کشورهایی که صادرکننده خالص تراشه هستند (مانند تایوان و کره جنوبی)، شاهد مازاد تجاری عظیمی هستند که به آنها قدرت مانور اقتصادی بالایی میدهد. در مقابل، کشورهایی که صرفاً واردکننده هستند (مانند بسیاری از کشورهای در حال توسعه)، در برابر نوسانات قیمت دلار و تراشه، آسیبپذیری شدیدی دارند.
۴. پایان عصر جهانیسازی ارزان
دهههاست که اقتصاد جهانی بر پایه تولید در ارزانترین نقطه ممکن (عمدتاً چین و جنوب شرق آسیا) بنا شده است. اما ژئوپلیتیک تراشهها این مدل را تغییر داده است.
1- هزینههای ملیگرایی: وقتی دولتها (آمریکا، اروپا، ژاپن) با سوبسیدهای سنگین سعی میکنند تولید را به داخل خاک خود بازگردانند، کارایی اقتصادی فدای امنیت میشود.
تولید تراشه در آمریکا طبق برآوردها حدود ۳۰ تا ۴۰ درصد گرانتر از تایوان تمام میشود. این "ناکارآمدیِ عمدی" به معنای تداوم فشارهای تورمی در بخش تکنولوژی در بلندمدت است.
۵. ریسکهای سیستمیک مالی
تراشهها اکنون در بازارهای مالی به عنوان یک شاخص پیشرو عمل میکنند. سقوط ارزش سهام شرکتهای نیمهرسانا معمولاً پیشدرآمدی بر رکود در بخشهای دیگر است.
1- تمرکز ثروت و قدرت: انحصار در تولید تراشه باعث شده است که ارزش بازار شرکتهایی مانند انویدیا (NVIDIA) به تریلیون دلار برسد. این تمرکز ثروت در چند شرکت محدود، ریسکهای سیستمیک جدیدی را به بازارهای مالی جهانی تزریق میکند؛ به طوری که هرگونه خبر منفی از این شرکتها میتواند کل بازار بورس جهانی را تکان دهد.
در نتیجه از منظر اقتصادی، میکروچیپها دیگر یک کالای عادی نیستند؛ آنها یک «ماده اولیه استراتژیک» هستند که قیمتگذاری آنها، قیمت همه چیز از نان (که با ماشینآلات کشاورزی هوشمند برداشت میشود) تا امنیت (که با پهپادها تأمین میشود) را تعیین میکند.
اقتصاد جهانی اکنون در مرحلهای است که ثبات پولی و کنترل تورم آن، به جای بانکهای مرکزی، تا حد زیادی در گروِ پایداریِ خطوط تولید در تایوان و هلند است.
چشمانداز آینده و فناوریهای نوظهور
چشمانداز آینده صنعت میکروچیپ، مسیری است که در آن محدودیتهای فیزیکی سیلیکون با نوآوریهای انقلابی در مواد و معماری جابهجا میشوند.
طبق گزارشهای موسسات معتبری نظیر McKinsey و Deloitte، انتظار میرود ارزش بازار جهانی نیمهرساناها تا سال ۲۰۳۰ از مرز ۱ تریلیون دلار عبور کند.
این رشد نه تنها ناشی از افزایش تقاضا، بلکه حاصل ظهور فناوریهایی است که پارادایم محاسبات را تغییر میدهند.
۱. عبور از سیلیکون: مواد ۲ بعدی و نیمهرساناهای نوین
سیلیکون، علیرغم دههها سلطه، در حال نزدیک شدن به محدودیتهای اتمی خود است. برای تداوم قانون مور (دو برابر شدن تعداد ترانزیستورها)، دانشمندان به دنبال جایگزینهای کارآمدتر هستند:
1- گرافن و مواد ۲ بعدی: موادی مانند گرافن یا دیکالکوژنیدهای فلزات انتقالی (TMDs) با ضخامت تنها یک اتم، اجازه میدهند ترانزیستورهایی با سرعت بسیار بالاتر و مصرف انرژی بسیار کمتر ساخته شوند.
2- گالیوم نیترید (GaN) و سیلیکون کارباید (SiC): این مواد که با عنوان نیمهرساناهای «شکاف انرژی عریض» شناخته میشوند، در حال حاضر در حال متحول کردن خودروهای برقی و زیرساختهای انرژی هستند، زیرا میتوانند ولتاژهای بالا را با تلفات گرمایی بسیار کمی مدیریت کنند.
۲. تراشههای کوانتومی: مرز نهایی قدرت محاسباتی
برخلاف تراشههای کلاسیک که با بیتها (۰ و ۱) کار میکنند، تراشههای کوانتومی از «کیوبیتها» استفاده میکنند.
1- برتری کوانتومی: این فناوری قادر است مسائلی را که حل آنها برای قدرتمندترین سوپرکامپیوترهای فعلی هزاران سال طول میکشد، در چند دقیقه حل کند.
2- تاثیر اقتصادی: کشورهایی که در تولید تراشههای کوانتومی پیشرو باشند، در حوزههای استراتژیکی مانند رمزنگاری (امنیت ملی)، کشف داروهای جدید و بهینهسازی زنجیرههای تأمین پیچیده، برتری مطلق خواهند داشت.
طبق پیشبینیها، فناوری کوانتومی میتواند تریلیونها دلار ارزش اقتصادی در دهه آینده ایجاد کند.
۳. فوتونیک سیلیکونی: پردازش با سرعت نور
یکی از چالشهای بزرگ دیتاسنترها، محدودیت سرعت انتقال داده توسط مس (الکترونها) و تولید گرمای زیاد است.
1- فوتونیک (Photonics): این فناوری به جای الکترون، از فوتونهای نور برای انتقال داده در داخل یا بین تراشهها استفاده میکند. این امر سرعت انتقال داده را تا ۱۰۰ برابر افزایش و مصرف انرژی را به شدت کاهش میدهد که برای آینده هوش مصنوعی و شبکههای 6G حیاتی است.
۴. معماریهای سهبعدی و بستهبندی پیشرفته
از آنجا که کوچکتر کردن ترانزیستورها (لیتوگرافی ۲ نانومتر و کمتر) بسیار دشوار و گران شده است، صنعت به سمت «بستهبندی سهبعدی» روی آورده است.
1- تراشهوارهها (Chiplets): به جای ساخت یک تراشه بزرگ و یکپارچه، چندین تراشه کوچک و تخصصی (مانند پازل) روی هم چیده میشوند. این رویکرد به تولیدکنندگان اجازه میدهد تا با هزینه کمتر، قدرت پردازشی را به صورت عمودی افزایش دهند.
۵. پایداری زیستمحیطی و تراشههای سبز
تولید میکروچیپ فرآیندی بسیار تشنه انرژی و آب است. تا سال ۲۰۳۰، پیشبینی میشود که صنعت نیمهرسانا یکی از مصرفکنندگان بزرگ برق در جهان باشد.
1- تعهد به انتشار صفر (Net Zero): غولهایی مانند TSMC و Intel متعهد شدهاند که فرآیندهای تولید خود را سبزتر کنند. استفاده از انرژیهای تجدیدپذیر و بازیافت ۱۰۰ درصدی آب در کارخانهها (Fabs) به یک ضرورت اقتصادی و قانونی تبدیل خواهد شد.
در پایان، باید گفت میکروچیپها از یک قطعه صنعتی به «دیپلماسی سیلیکونی» تغییر ماهیت دادهاند. کشوری که کنترل زنجیره تأمین، طراحی تراشههای هوش مصنوعی و لبه تکنولوژی کوانتومی را در اختیار داشته باشد، عملاً برنده رقابت جهانی در سده بیست و یکم خواهد بود.
اقتصاد جهانی در آینده بیش از آنکه به جریان نفت وابسته باشد، به جریان دادهها و سرعت پردازش آنها وابسته است. هرگونه گسست در این مسیر نه تنها به معنای عقبماندگی تکنولوژیک، بلکه به معنای خروج از مدار قدرت اقتصادی جهانی است.
نتیجه گیری
در پایان این بررسی، میتوان با قاطعیت گفت که میکروچیپها دیگر نه صرفاً یک قطعه الکترونیکی، بلکه «قطبنمای قدرت» در ژئوپلیتیک و اقتصاد قرن بیست و یکم هستند. وابستگی متقابل و در عین حال شکننده زنجیره تأمین نیمهرساناها، پارادایم جدیدی را در روابط بینالملل ایجاد کرده است که در آن «امنیت ملی» با «ظرفیت محاسباتی» گره خورده است.
درسهای آموخته شده از بحرانهای اخیر نشان میدهد که ثبات اقتصاد جهانی، مهار تورم و تداوم نوآوری در صنایع حیاتی، همگی به ثبات در چند نقطه جغرافیایی محدود و تکنولوژیهای انحصاری وابسته هستند.
رقابت میان قدرتهای بزرگ (بهویژه آمریکا و چین) بر سر دستیابی به خودکفایی در این حوزه، نشاندهنده پایان عصر جهانیسازیِ بیقید و شرط و آغاز عصر «ملیگرایی تکنولوژیک» است.
در آیندهای نزدیک، کشورهایی که بتوانند میان نوآوری در تراشههای نسل بعد (مانند کوانتوم و هوش مصنوعی) و پایداری در تولید تراشههای بالغ تعادل ایجاد کنند، برندگان اصلی اقتصاد دیجیتال خواهند بود.
سرنوشت اقتصاد جهانی اکنون روی ویفرهای سیلیکونی حک میشود و هرگونه اختلال در این جریان، نه تنها بازارهای مالی، بلکه زیرساختهای تمدنی ما را با چالشی جدی مواجه خواهد کرد.
میکروچیپها، میراثدار نفت در قرن جدید هستند و تسلط بر آنها، به معنای تعیین قواعد بازی در نظم نوین جهانی است.